2020年全球新材料产业规模达到3万亿美元,同比增长6.38%。目前,全球范围内都在积极发展新材料,尤其是发达国家,因为新材料是国际竞争的重点领域之一,也是决定一国高端制造及国防安全的关键因素。
其中,全球先进基础材料产值比重占50%,关键战略材料产值比重占42%,受3D打印材料、石墨烯、超导等新兴产业技术不断突破,前沿新材料比重有所上升,达到8%。
自“九五”开始将新材料作为发展重点,自从“十二五”以来,国内的新材料技术发展取得了很大的进步。自主创新能力越来越强,创新成果越来越多,以企业为主体、市场为导向、产学研用相互结合的新材料创新体系逐渐完善,许多重大技术研发及成果转化初见成效。
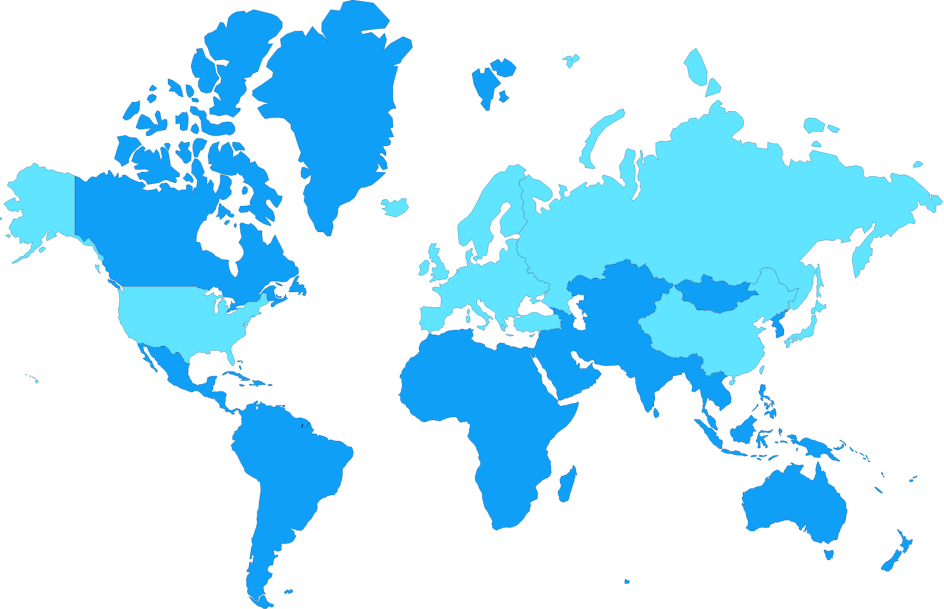
美国在新材料研究领域一直处于国际领先地位,对新材料发展的政策引导涵盖了纳米技术材料、复合材料、生物材料、能源材料及半导体材料等诸多领域的材料。美国的新材料产业带有浓重的军工特色,其新材料研究多服务于国家安全,以军工、航空航天及能源为主导方向。
产业链相关企业:3M(光学膜、反光材料),C3Nano(硬化涂层薄膜),Grolltex(石墨烯膜),道康宁(离型剂),亨斯迈(光学膜胶水),艾利·丹尼森(反光材料),陶氏(离型剂)
俄罗斯新材料发展一方面注重保持某些材料领域在世界上的领先地位,如航空航天材料、能源材料、化工材料、金属材料、超导材料、聚合材料等;另一方面大力发展对促进国民经济发展和提高国防实力有重要影响的材料领域,如电子信息工业、通信设施、计算机产业等所用的关键新材料。
新材料产业是欧洲的支柱产业之一,技术创新和技术进步成为了欧洲新材料产业集约化发展的重要特征。欧洲新材料产业已经具有集约化、集群化的特征,在全球首屈一指。
产业链相关企业:巴斯夫(光学膜胶水),ORACAL(反光材料),科思创(光学膜胶水、PC/PMMA),瓦克化学(离型剂)
日本一直致力于新材料领域的技术研发和应用,日本的环境、新能源材料和电子半导体三个领域在国际市场占有绝大份额,并且在工程塑料、碳纤维、精细陶瓷、有机EL材料、非晶合金、汽车钢铁材料、铝合金材料等方面的优势也很明显。
产业链相关企业:JDI(柔性显示器),住友化学(CPI硬化膜),大日本印刷、大仓工业、藤森工业、昭和电工(铝塑膜),大昭和纸工产业株式会社、三井化学(离型材料),帝人(PET膜、离型材料、PC/PMMA),东曹(光学膜胶水),东丽(PET膜、光学膜、离型材料),智积电、惠和、木本(光学膜),可乐丽(PC/PMMA),,恩希爱(反光材料)、三菱化学(PET膜,PC/PMMA,离型材料)、索尼(石墨烯膜)、信越有机硅(离型剂)、住友化学(PC/PMMA,CPI硬化膜)
韩国发展新材料技术秉承“先驱者而非追随者”的理念,依托强大的科研团队及诸如三星、LG等制造业巨头,在显示材料、存储材料、石墨烯材料等领域保持着优势地位。
产业链相关企业:LG Display、三星(柔性显示器),SKC(PET膜、光学膜、离型材料、CPI硬化膜),新和光学集团(光学膜),科隆(CPI硬化膜),栗村化学(铝塑膜)